
Usuarios señalan que compañías modifican la tipificación de robos y accidentes para aplicar exclusiones no previstas en las pólizas y rechazar indemnizaciones
Además de aplicar incrementos que, según especialistas, superan ampliamente la inflación, algunas compañías aseguradoras utilizan criterios que sus clientes consideran injustificados para rechazar el pago de daños derivados de robos y accidentes.
Afectados por estas empresas señalan que las aseguradoras recurren a interpretaciones contractuales para negar coberturas, al reclasificar siniestros bajo conceptos distintos a los originalmente reportados.
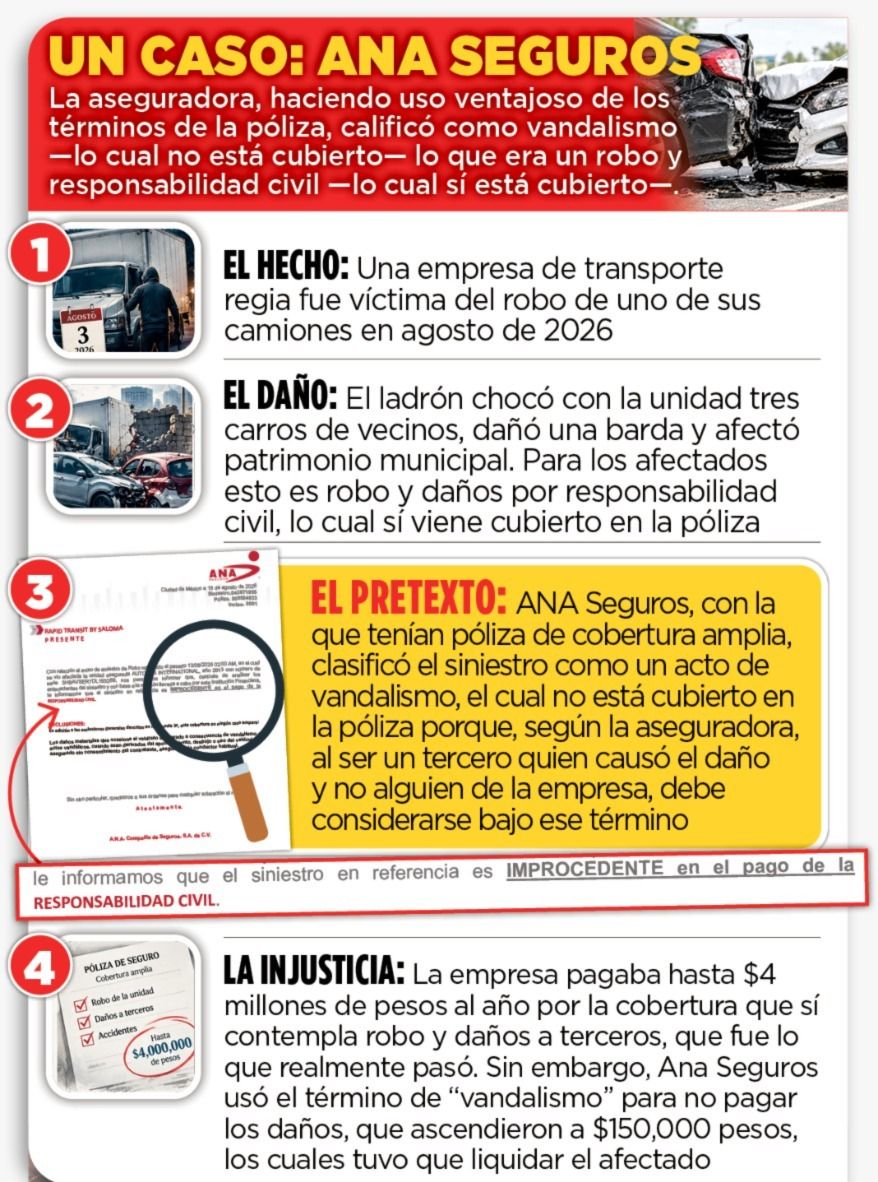
Uno de esos casos involucra a ANA Seguros, compañía que rechazó cubrir a una empresa transportista regiomontana que fue víctima del robo de una unidad, así como los costos derivados del incidente y de los daños ocasionados posteriormente, pese a que, según la afectada, dichos eventos estaban contemplados dentro de una póliza de cobertura amplia.
Ante esta situación, la empresa afirmó que busca alertar a empresarios y automovilistas sobre la vulnerabilidad en la que pueden encontrarse frente a las aseguradoras cuando enfrentan hechos de esta naturaleza.
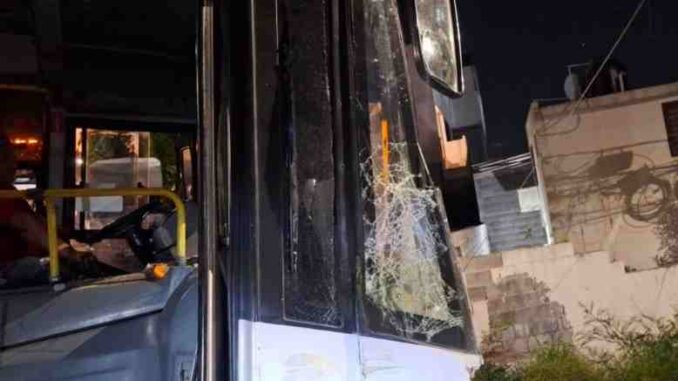
Roban camión y provoca daños en Santa Catarina
El conflicto se originó a raíz de un hecho ocurrido el pasado 3 de agosto, cuando un sujeto robó un camión en una empresa ubicada en la colonia La Conquista, en Santa Catarina. Posteriormente, la unidad impactó tres vehículos estacionados sobre la calle Vía de la Libertad.
El responsable huyó del lugar antes de ser detenido. Además de los daños a los vehículos, el camión chocó contra la barda de una propiedad particular y provocó afectaciones a infraestructura municipal.
Al intentar hacer válida la póliza, cuya cobertura alcanzaba hasta $4 millones, la empresa recibió una respuesta de ANA Seguros en la que se determinó que los hechos no correspondían a un robo con accidentes subsecuentes, sino a un acto de vandalismo, por lo que la reclamación fue declarada improcedente.
ANA Seguros rechaza la reclamación por vandalismo
“Nos permitimos informar que, después de analizar los antecedentes del siniestro y con base en la revisión llevada a cabo por esta institución financiera, le informamos que el siniestro en referencia es improcedente en el pago de la responsabilidad civil».
“Exclusiones: en adición a las exclusiones generales descritas en la cláusula tercera, esta cobertura en ningún caso ampara los daños materiales que ocasione el vehículo asegurado a consecuencia de vandalismo”, indicó la aseguradora.
La resolución tomó por sorpresa a la empresa transportista, que sostiene que la póliza contratada contempla coberturas por daños materiales, robo total y responsabilidad civil por daños a terceros, entre otras protecciones.
Transportista desembolsa alrededor de $150,000
Debido a ello, la compañía aseguró haber desembolsado alrededor de $150,000 para reparar los daños ocasionados a tres vehículos, reconstruir la barda afectada, restaurar infraestructura municipal y recuperar la unidad del corralón.
“Cuando se reclamó la cobertura por los daños ocasionados a terceros, ANA Seguros emitió una carta de improcedencia argumentando una exclusión relacionada con vandalismo».
“La carta no explica qué pruebas permitieron concluir que los impactos constituyeron actos vandálicos, en lugar de accidentes ocurridos mientras un delincuente utilizaba ilegalmente el autobús. ¿Desde cuándo el robo de un vehículo convierte automáticamente todos los accidentes posteriores en actos vandálicos?”, señaló la empresa a El Horizonte.
Reportan incrementos en pólizas de automóviles
Este miércoles, El Horizonte publicó que durante 2026 empresas como Quálitas, Chubb y ANA Seguros han aplicado incrementos de hasta 20% en pólizas de automóviles, pese a que la inflación anual ronda el 3.5 por ciento.
De acuerdo con especialistas consultados, estos aumentos no necesariamente se corresponden con un crecimiento extraordinario en los costos de operación o en el pago de siniestros.
Alertan sobre exclusiones en las pólizas
Luego de que una aseguradora rechazara cubrir daños derivados del robo de una unidad de transporte, una empresa regiomontana llamó a empresarios y automovilistas a revisar con detalle las exclusiones contenidas en sus pólizas, al considerar que algunas interpretaciones pueden limitar el acceso a las indemnizaciones.
La compañía, que pidió mantener su identidad en reserva, afirmó que más allá de recuperar los $150,000 que desembolsó para reparar daños a terceros, reconstruir una barda y cubrir otros gastos relacionados con el incidente, busca generar conciencia sobre este tipo de situaciones.
“El propósito es advertir a otros empresarios y automovilistas sobre las situaciones que pueden enfrentar cuando ocurre un siniestro extraordinario y la aseguradora considera aplicable una exclusión”, señaló.
La empresa sostuvo que la experiencia evidenció la importancia de conocer a detalle los alcances y limitaciones de los contratos de seguro, incluso cuando se trata de pólizas de cobertura amplia.
“El mensaje es claro: pagar una póliza de cobertura amplia no significa necesariamente que todos los daños ocasionados durante un robo estén protegidos”, indicó la fuente.
El Horizonte